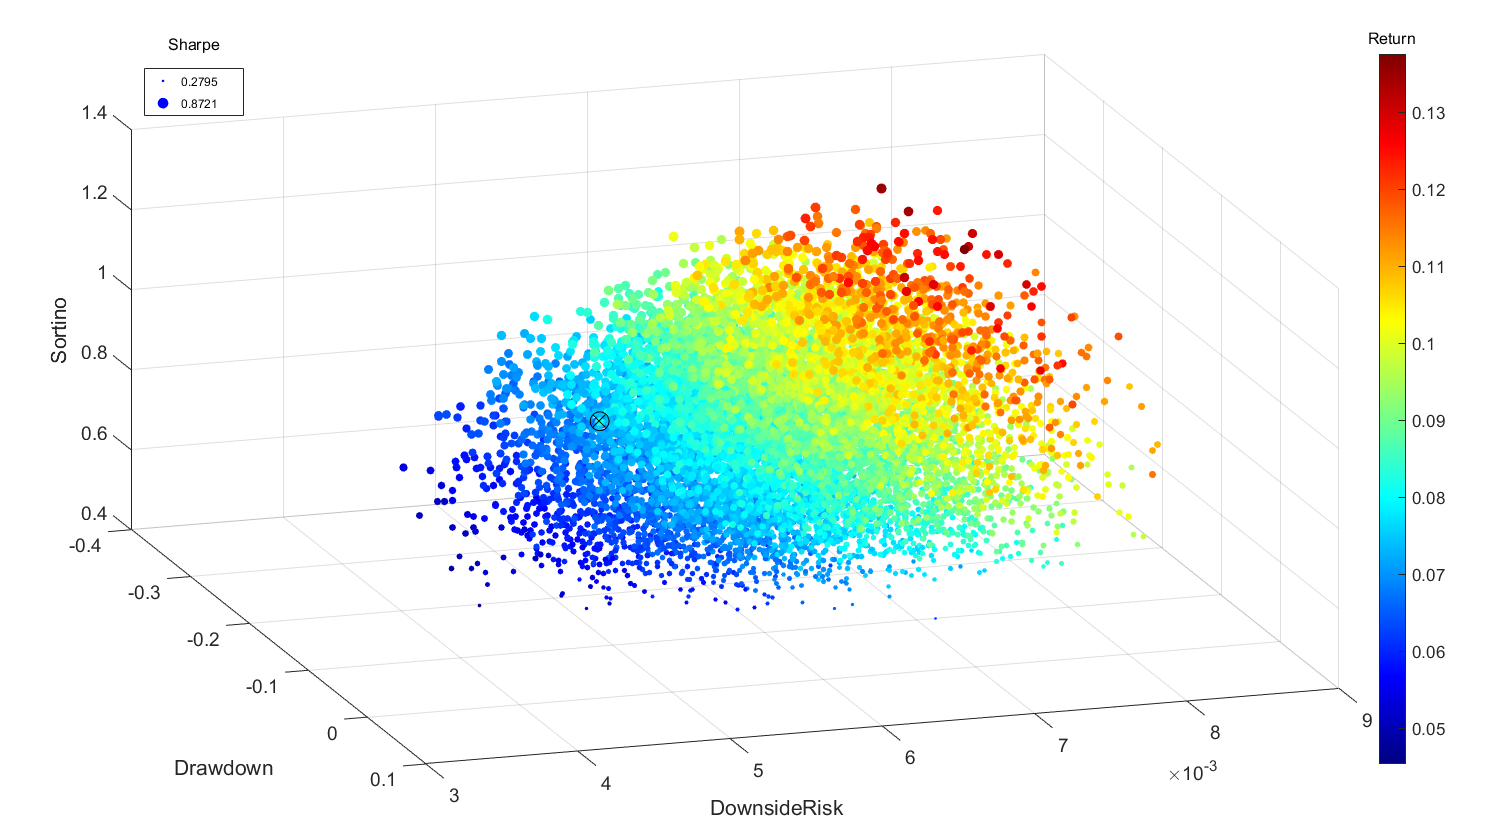
portfolio_sortino_ratio
Optimize portfolio weights for a weighted linear combination of Sortino ratio, Sharpe ratio, total return, downside risk, SD, & max drawdown

現在この提出コンテンツをフォロー中です。
- フォローしているコンテンツ フィードに更新が表示されます。
- コミュニケーション基本設定に応じて電子メールを受け取ることができます
引用
Elliot Layden (2026). portfolio_sortino_ratio (https://github.com/elayden/portfolio_sortino_ratio), GitHub. に取得済み.
謝辞
ヒントを得たファイル: Click3dPoint, Random Vectors with Fixed Sum
一般的な情報
- バージョン (834 KB)
-
 GitHub でライセンスを表示
MATLAB リリースの互換性
- R2014b 以降のリリースと互換性あり
プラットフォームの互換性
- Windows
- macOS
- Linux
| バージョン | 公開済み | リリース ノート | Action |
|---|---|---|---|
| 1.0.1 | -added photo |
この GitHub アドオンでの問題を表示または報告するには、GitHub リポジトリにアクセスしてください。
この GitHub アドオンでの問題を表示または報告するには、GitHub リポジトリにアクセスしてください。

