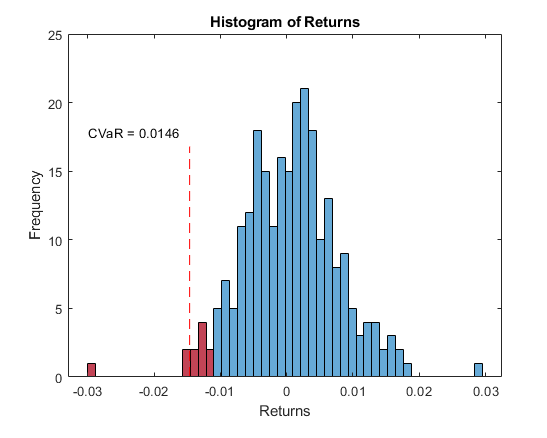
CVaR Portfolio Optimization
Conditional Value at Risk (CVaR) portfolio optimization with the PortfolioCVaR object

現在この提出コンテンツをフォロー中です。
- フォローしているコンテンツ フィードに更新が表示されます。
- コミュニケーション基本設定に応じて電子メールを受け取ることができます
引用
MathWorks Quant Team (2026). CVaR Portfolio Optimization (https://jp.mathworks.com/matlabcentral/fileexchange/38288-cvar-portfolio-optimization), MATLAB Central File Exchange. に取得済み.

